
Doppi motori della domanda di metalli per la nuova energia e di fertilizzanti fosfatici rimodellano il panorama dell'offerta
1. Dinamiche globali di domanda e offerta: domanda di fusione in forte aumento e offerta di materie prime strutturalmente tesa
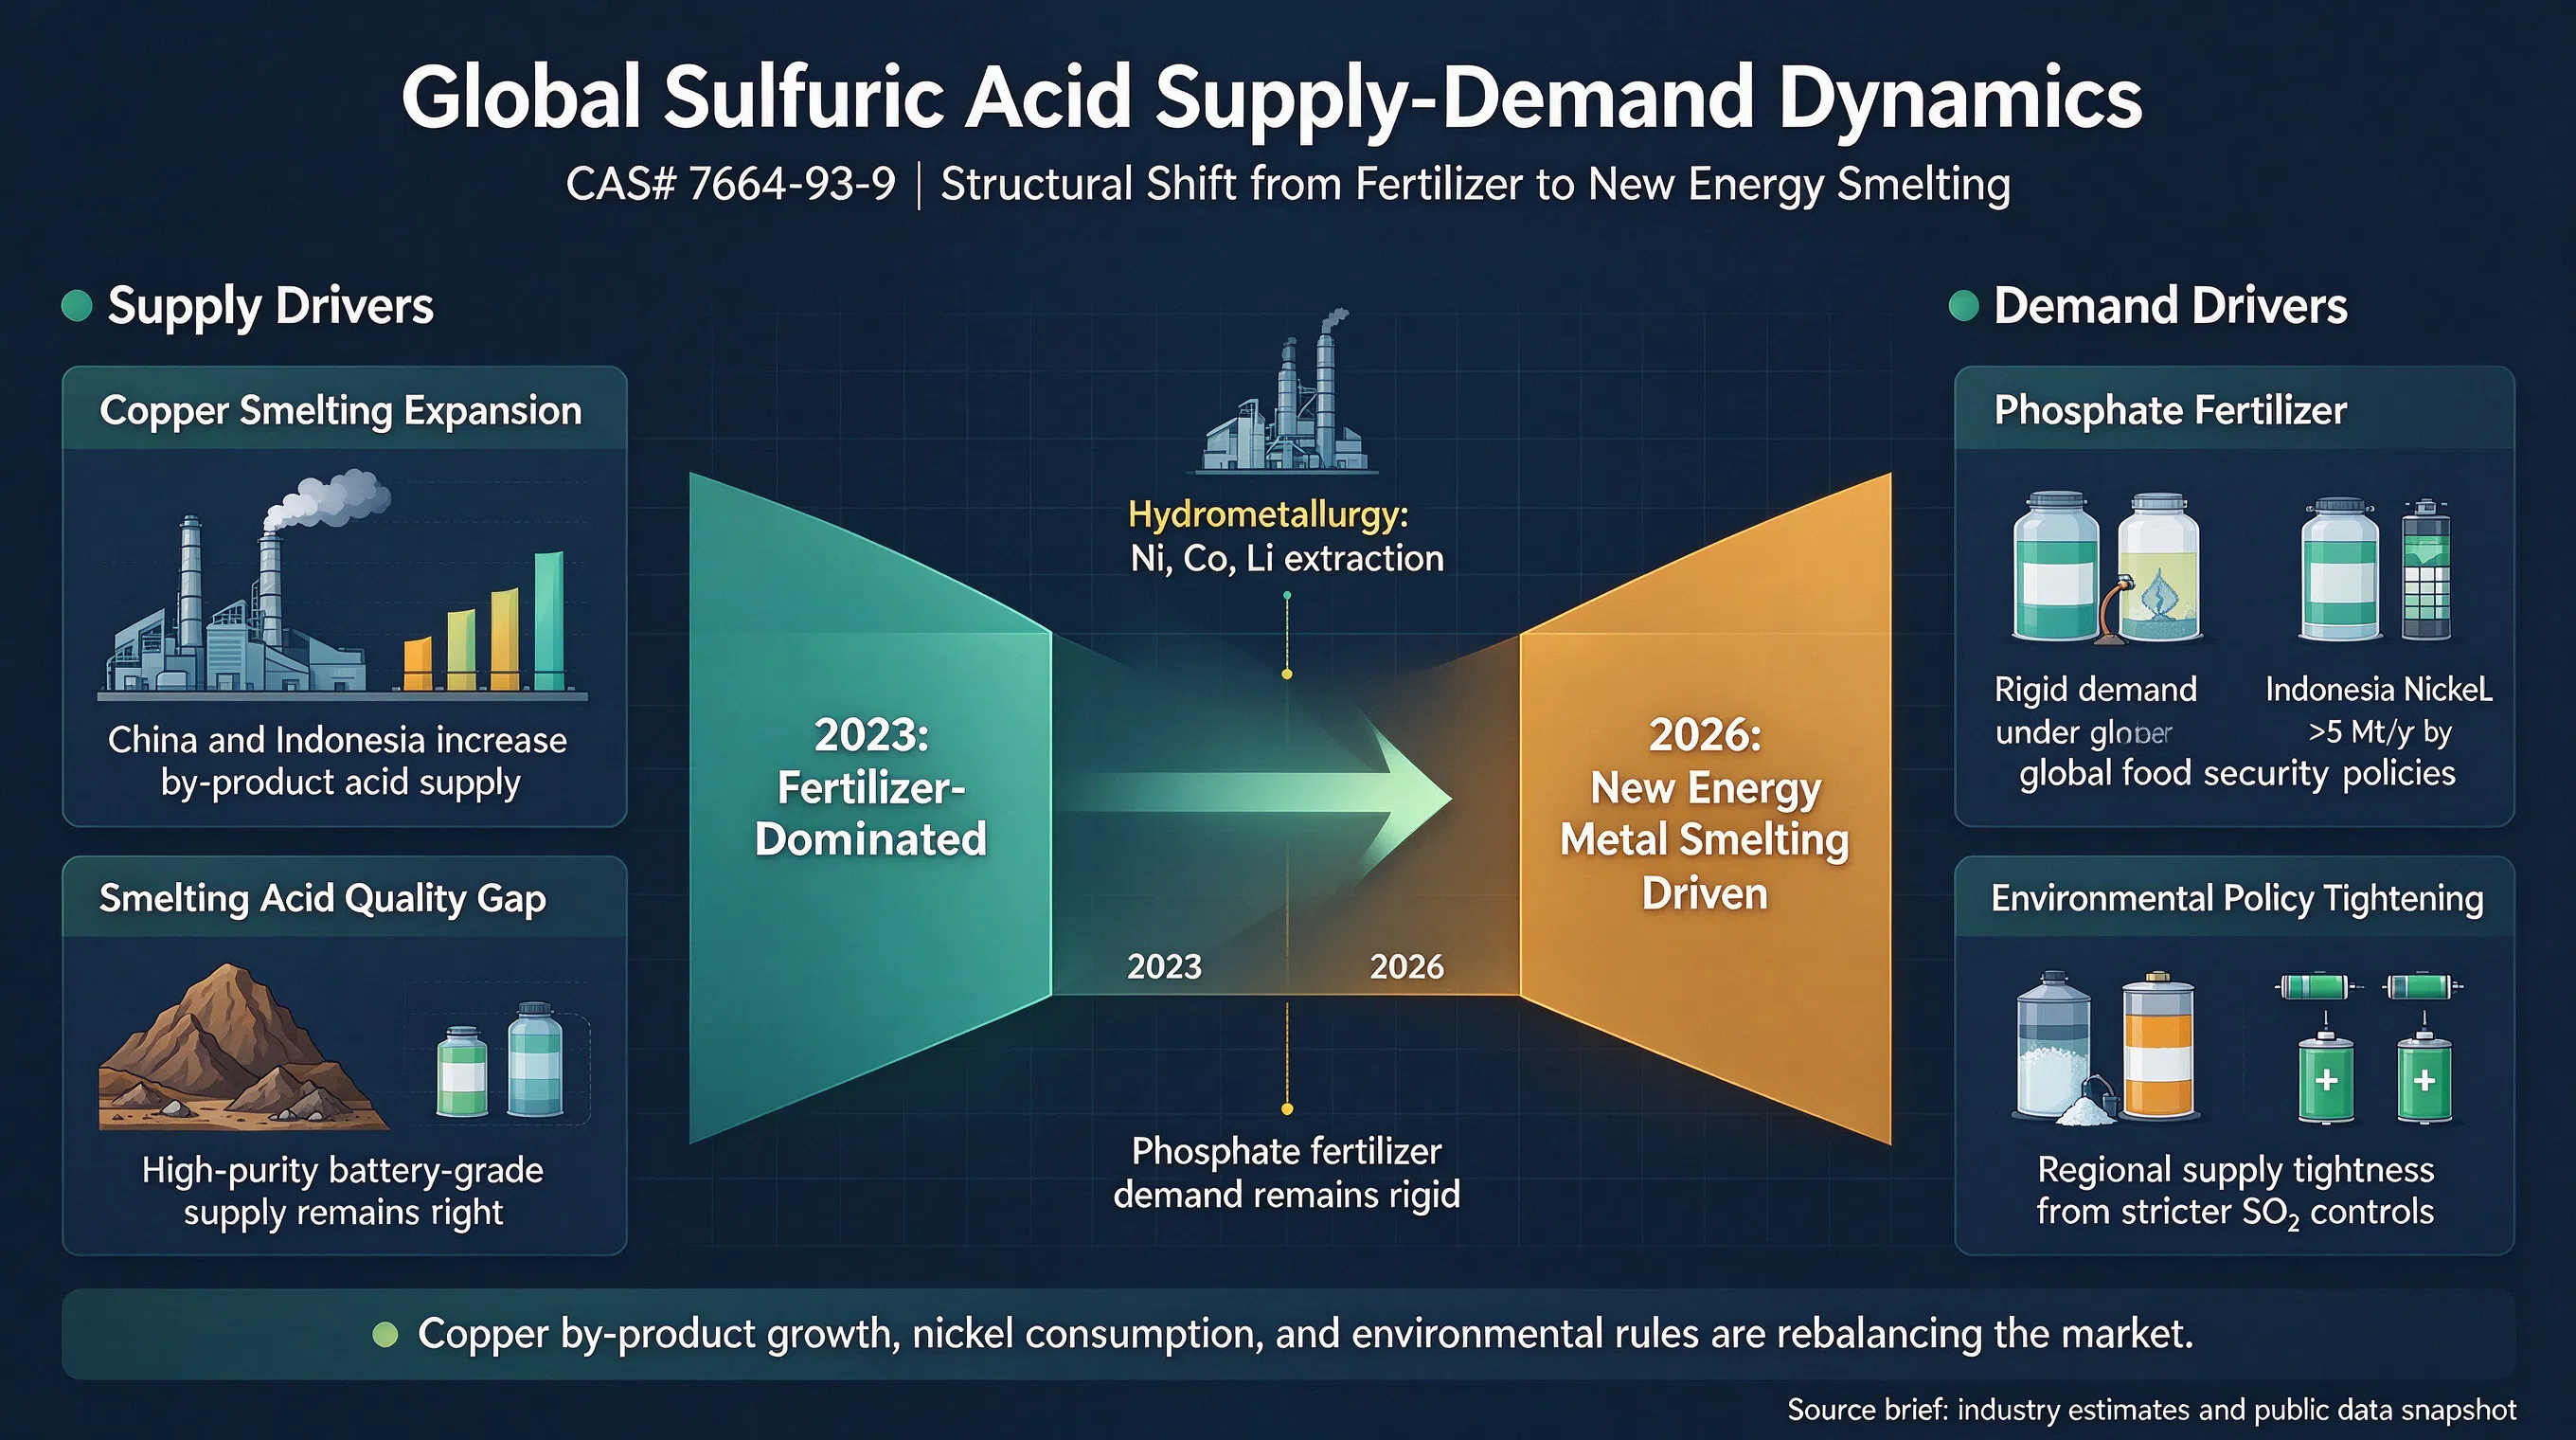
Dal 2023 al 2026, il mercato globale dell'acido solforico sta attraversando un cambiamento strutturale da "dominato dai fertilizzanti tradizionali" a "guidato dalla fusione dei metalli per la nuova energia". In quanto materia prima chiave per l'idrometallurgia (in particolare l'estrazione di nichel, cobalto e litio) e per la produzione di fertilizzanti fosfatici, la sua catena di approvvigionamento è profondamente influenzata dall'espansione della capacità di fusione del rame e dalle politiche ambientali.
L'espansione della capacità di fusione del rame guida l'offerta di acido come sottoprodotto: la continua espansione della capacità globale di fusione del rame (soprattutto in Cina e Indonesia) ha aumentato significativamente l'offerta di acido solforico come sottoprodotto della fusione. Tuttavia, a causa della qualità incoerente dell'acido di sottoprodotto (alcuni contengono impurità come arsenico e fluoro), rimane un divario di offerta per l'acido solforico ad alta purezza che soddisfi i requisiti di grado batteria per la nuova energia.
Risonanza della domanda di fertilizzanti fosfatici e nuova energia: influenzata dalle politiche globali di sicurezza alimentare, la domanda di acido per i fertilizzanti fosfatici rimane rigida. Nel frattempo, poiché l'Indonesia è un hub globale per la lavorazione delle risorse di nichel, i suoi progetti HPAL (High Pressure Acid Leaching) hanno un consumo di acido solforico per unità estremamente elevato. Si stima che entro il 2026 la domanda di acido solforico nel settore della fusione del nichel in Indonesia supererà i 5 milioni di tonnellate all'anno (stima del settore).
Politiche ambientali più severe: la Cina e l'UE hanno standard sempre più stringenti sulle emissioni di anidride solforosa per la produzione di acido solforico, portando alla chiusura o alla limitazione della produzione di alcuni impianti di acido solforico di piccole e medie dimensioni, con conseguente periodica tensione dell'offerta regionale.
Acido solforico CAS# 7664-93-9
2. Panorama produttivo: il dominio della capacità cinese e la quota crescente dell'acido da fusione
La Cina rimane il più grande produttore e consumatore mondiale di acido solforico, rappresentando circa oltre il 40% della capacità globale. Con l'espansione della capacità nazionale di fusione dei metalli non ferrosi, la proporzione dell'acido da gas di scarico della fusione sulla produzione totale ha superato il 35%, sostituendo gradualmente l'acido tradizionale da combustione di zolfo come fonte di approvvigionamento mainstream.
Consolidamento della capacità e trasferimento regionale: dal 2024 al 2025, alcuni impianti obsoleti di acido da combustione di zolfo nel Nord e nell'Est della Cina sono usciti dal mercato a causa della pressione ambientale, mentre il Sudovest e il Nordovest della Cina, sfruttando le risorse locali di roccia fosfatica e di fusione, hanno costruito diversi grandi impianti di acido da fusione.
Progressi tecnologici verdi e a basse emissioni di carbonio: imprese leader come Jiangxi Copper e Tongling Nonferrous stanno promuovendo tecnologie di recupero del calore residuo a bassa temperatura e di conversione del biossido di zolfo ad alta concentrazione, che non solo riducono il consumo energetico ma tagliano anche significativamente le emissioni di gas di coda. Alcune aziende hanno raggiunto un ciclo chiuso a “scarico zero di acque reflue” nella produzione di acido da fusione.
Acido solforico CAS# 7664-93-9
3. Innovazione applicativa: estensione ai gradi elettronici e per batterie ad alta purezza
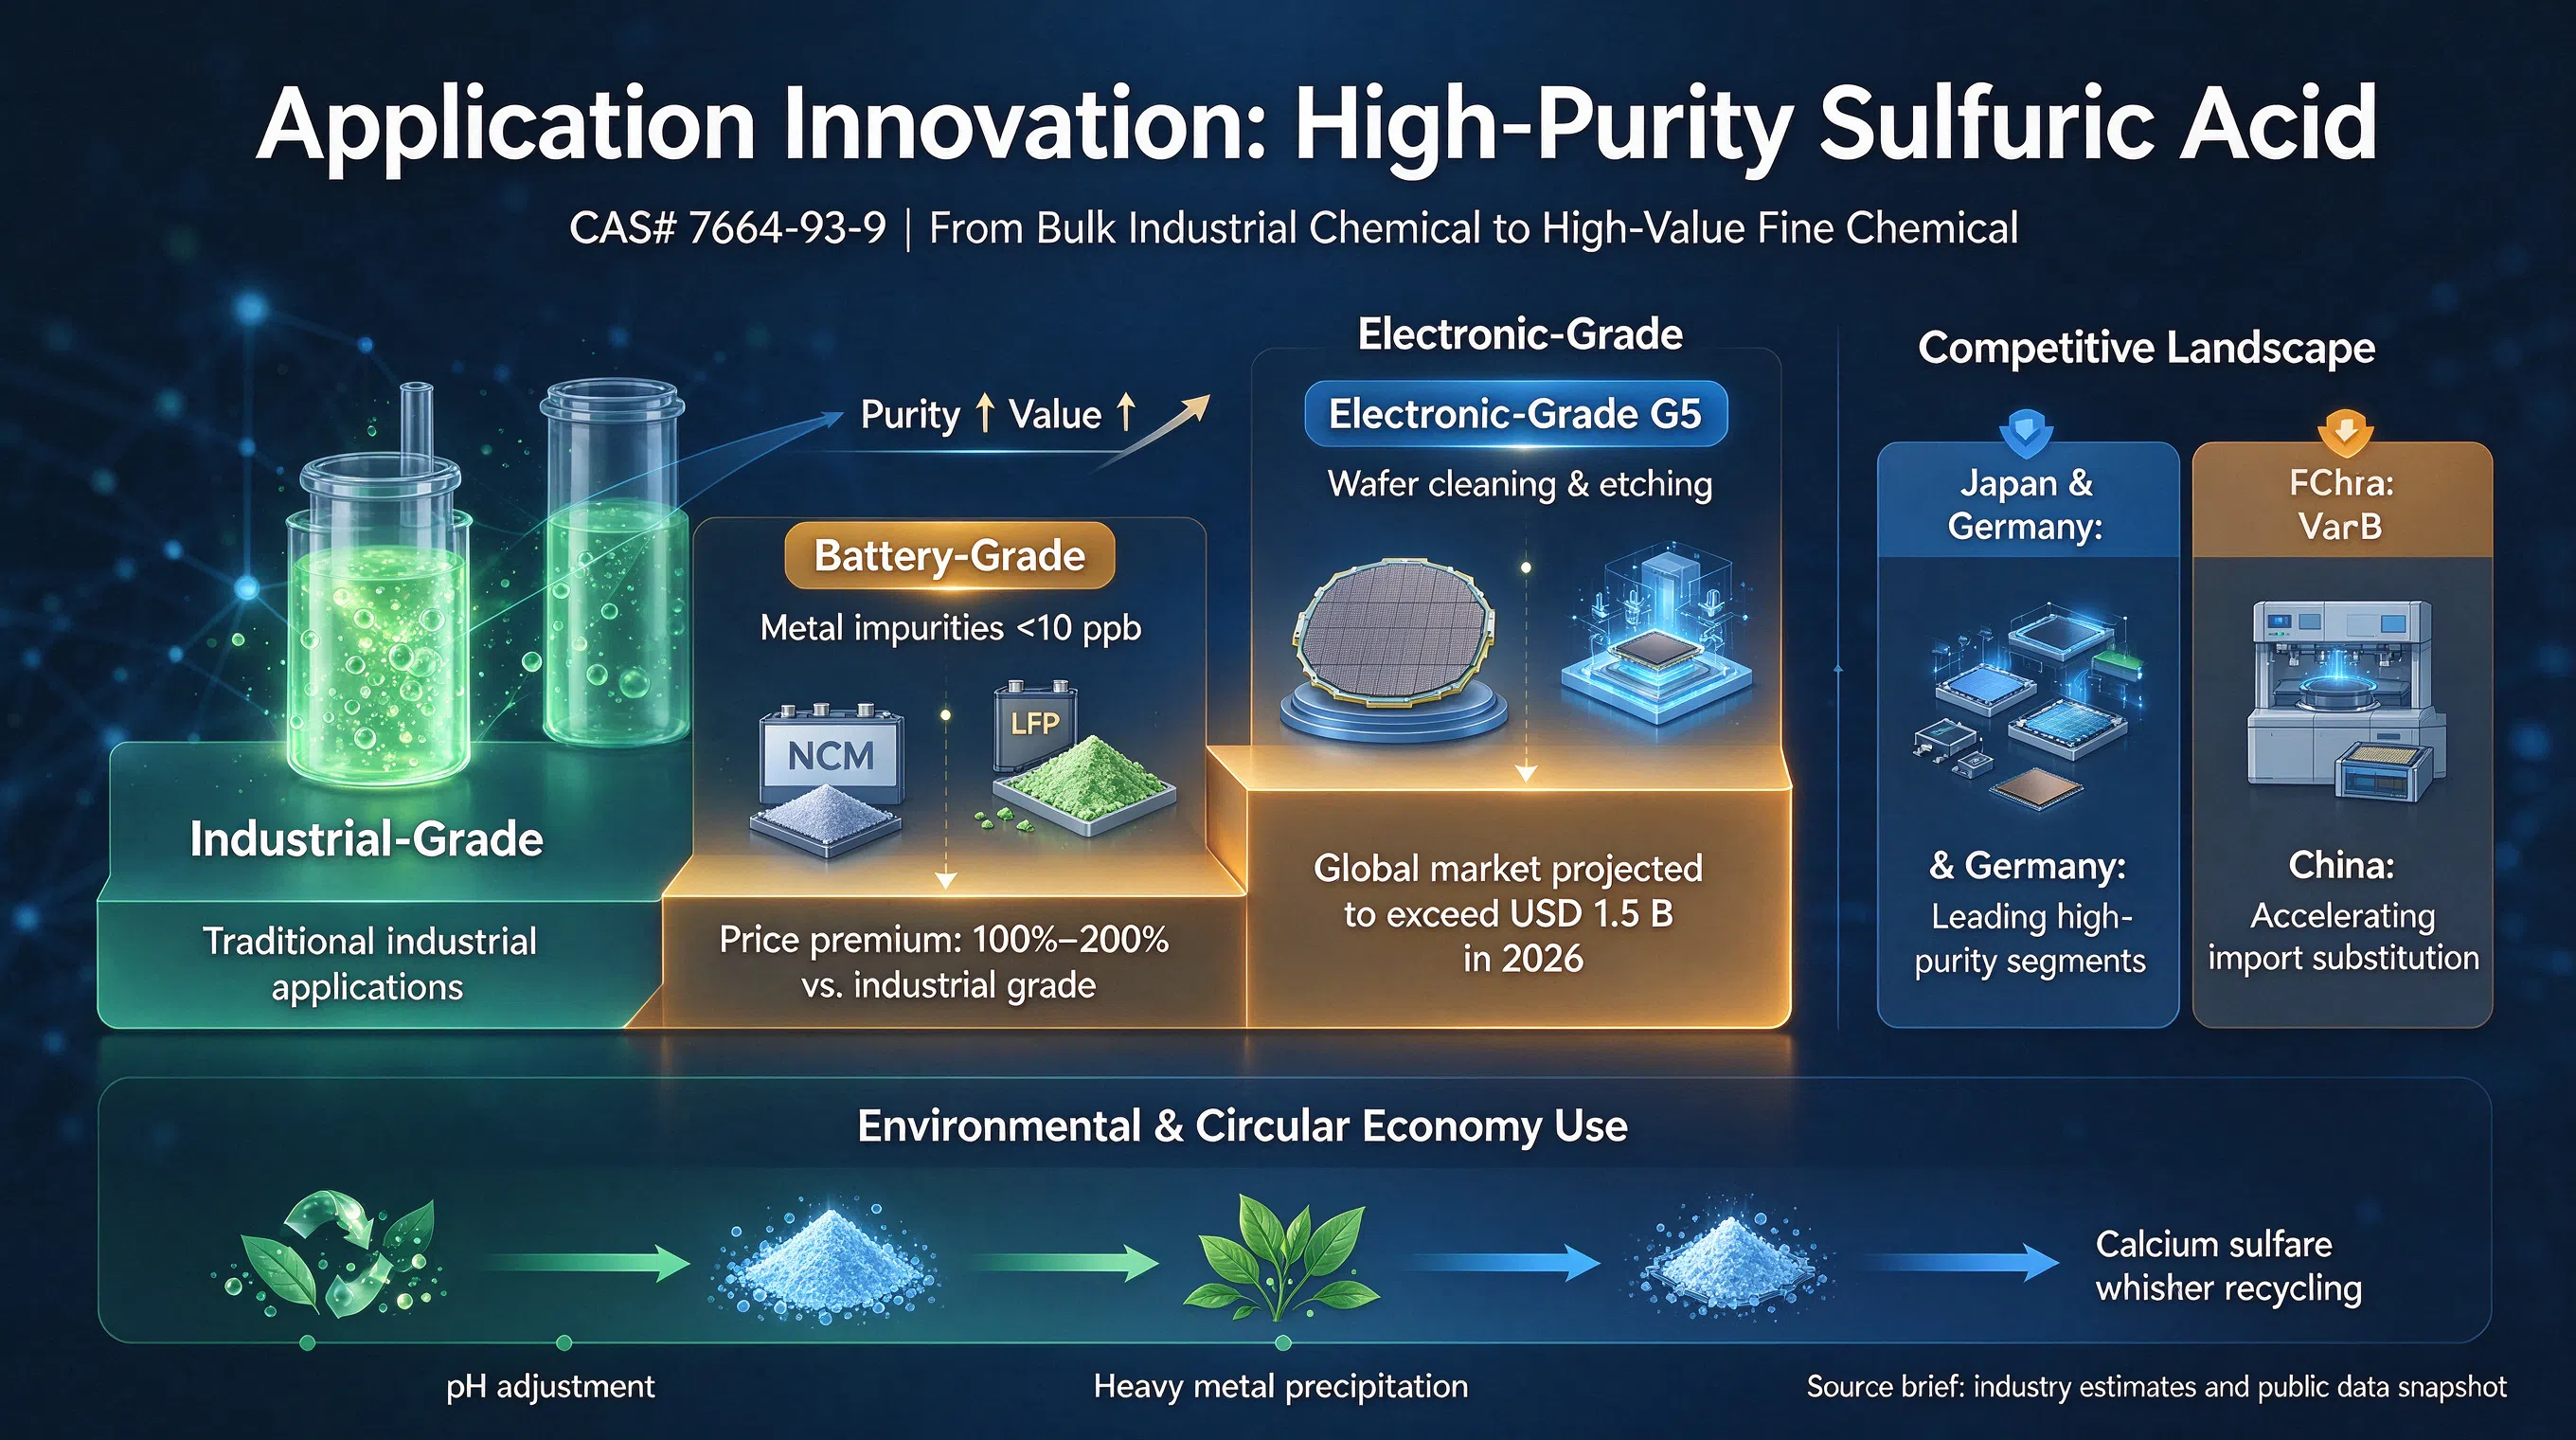
Grazie all’esplosione dei settori delle nuove energie e dei semiconduttori, l’acido solforico si sta estendendo da prodotto industriale di base a prodotto chimico fine ad alto valore aggiunto.
Acido solforico per batterie (alta purezza): poiché i precursori ternari (NCM) e le batterie al litio ferro fosfato (LFP) hanno requisiti sempre più stringenti sul contenuto di impurità, la domanda di acido solforico per batterie (impurità metalliche <10 ppb) è aumentata vertiginosamente. Il prezzo di questo grado è superiore del 100%-200% rispetto all’acido solforico di grado industriale.
Acido solforico di grado elettronico (grado G5): nei processi di pulizia e incisione dei wafer semiconduttori, l’acido solforico di grado elettronico è un materiale chiave indispensabile. Con l’espansione globale delle fabbriche di wafer, si prevede che il mercato globale dell’acido solforico di grado elettronico supererà 1,5 miliardi di USD nel 2026 (dati Grand View Research). Aziende giapponesi come Mitsubishi Chemical e l’azienda tedesca BASF dominano questo campo, mentre le aziende cinesi stanno accelerando la sostituzione delle importazioni.
Trattamento e riciclo delle acque reflue: nel campo della protezione ambientale, l’acido solforico è ampiamente utilizzato per la regolazione del pH e la precipitazione dei metalli pesanti. Le nuove tecnologie di valorizzazione dei sottoprodotti, come i whisker di solfato di calcio, stanno diventando nuovi punti di crescita per l’economia circolare del settore.
Acido solforico CAS# 7664-93-9


